Eingangsrechnungen automatisch verarbeiten: vom Postfach bis zur Buchhaltung
Rechnungen kommen als PDF, XML oder auf Papier. Jemand prüft, sucht die Bestellung, fragt nach und tippt ab. Wir zeigen, wie der Rechnungseingang heute automatisch läuft, was sich 2027 ändert und wie Sie sich vor gefälschten Bankdaten schützen.
· 8 Min. Lesezeit · Burak Dönmezer
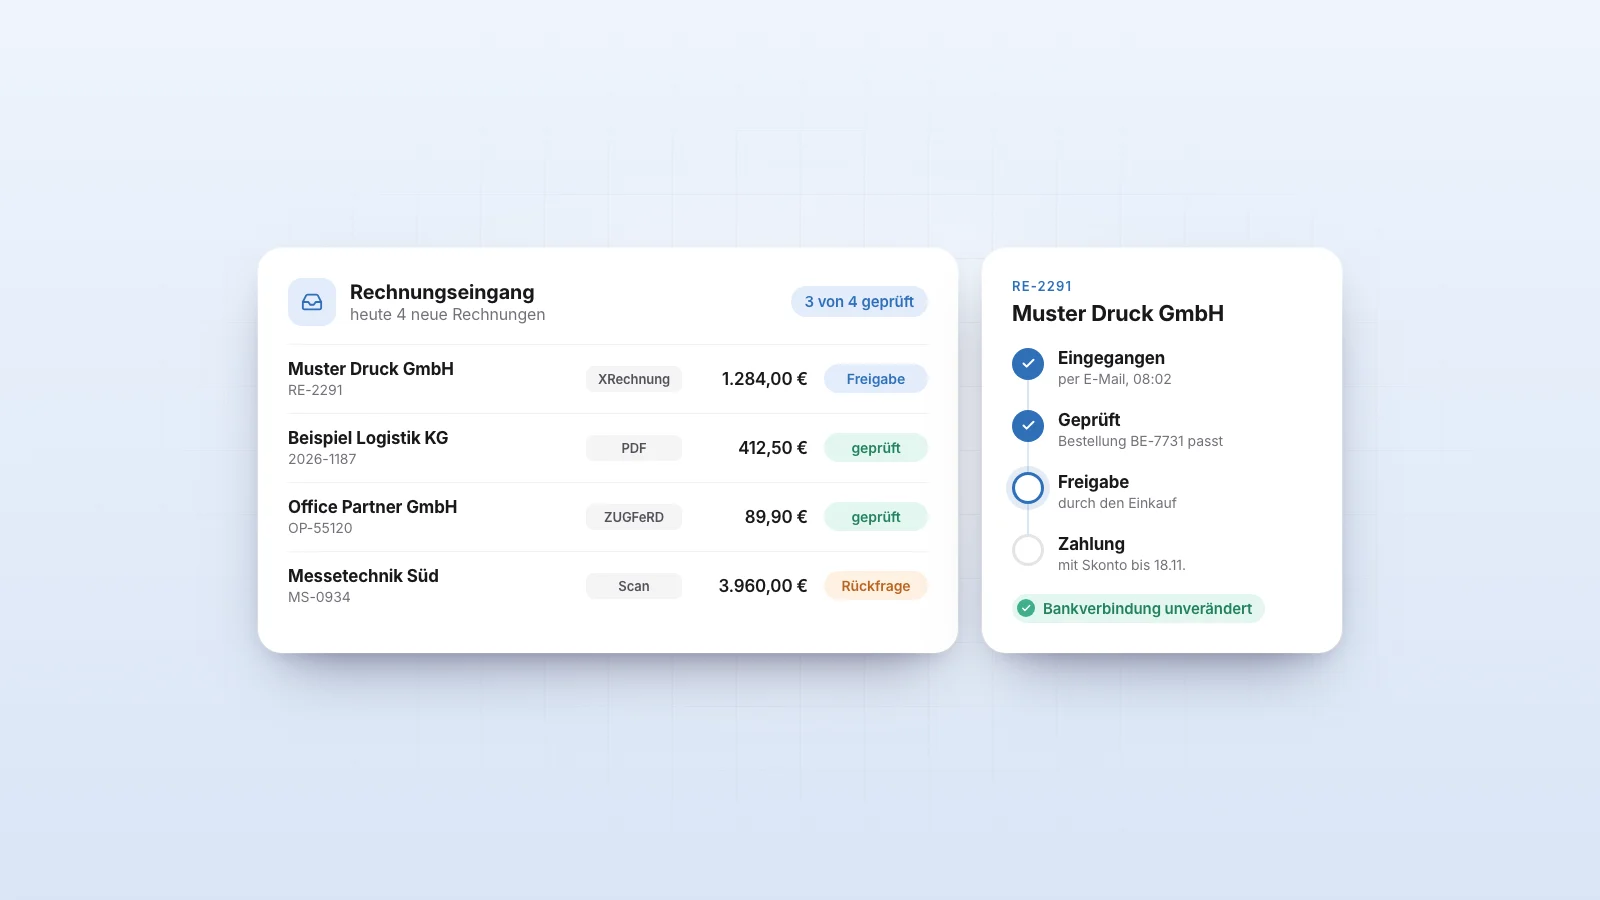
Eine Rechnung kommt als PDF an die Info-Adresse, die nächste als XML an die Buchhaltung, eine dritte per Post. Jemand prüft, ob die Angaben stimmen, sucht die passende Bestellung und fragt im Einkauf nach, ob die Ware da ist. Am Ende tippt sie oder er alles in DATEV oder ins ERP. Bis die Rechnung freigegeben ist, ist die Skontofrist manchmal schon vorbei.
Dieser Ablauf hat zwei Schwachstellen. Er kostet Zeit. Und er ist anfällig für Betrug: Eine Rechnung mit geänderter Bankverbindung sieht genauso aus wie jede andere. Dieser Artikel zeigt, wie der Rechnungseingang heute automatisch läuft, was sich zum Jahreswechsel ändert und wo der Mensch unverzichtbar bleibt.
Was sich 2027 ändert
Ab dem 1. Januar 2027 müssen Unternehmen mit mehr als 800.000 Euro Vorjahresumsatz E-Rechnungen ausstellen. Für Sie als Empfänger heißt das: Es kommen deutlich mehr XML-Dateien an. Eine Verschiebung ist nicht beschlossen. Auch der Entwurf des Jahressteuergesetzes 2026, der gerade im Bundestag liegt, sieht keine Änderung der Fristen vor (Stand 9. November 2026).
Wichtig für die Vorsteuer: Schickt ein Lieferant trotz Pflicht nur ein PDF, berechtigt diese Rechnung laut Bundesfinanzministerium grundsätzlich nicht zum Vorsteuerabzug. Er ist „zumindest derzeit“ trotzdem möglich, etwa wenn der Lieferant die Rechnung später als E-Rechnung berichtigt. Nicht beanstandet wird ein PDF auch dann, wenn Sie davon ausgehen konnten, dass der Lieferant noch die Übergangsregel nutzen darf. Was Sie über ihn wissen, etwa seine Größe, müssen Sie dabei berücksichtigen. Ihre Buchhaltung sollte also erkennen, von welchen Lieferanten ab Januar eine E-Rechnung kommen muss.
Eine Pflicht, Rechnungen automatisch zu verarbeiten, gibt es übrigens nicht. Das Ministerium sagt ausdrücklich: Wer will, kann die Chancen der Digitalisierung nutzen. Mehr zu Formaten und Fristen steht in unserem Artikel E-Rechnung im ERP.
Wie viel Arbeit im Rechnungseingang steckt
In einer Befragung von IW Consult unter 201 kleinen und mittleren Unternehmen kamen 2025 rund 19 Prozent der Eingangsrechnungen als E-Rechnung an, 55 Prozent als PDF und 26 Prozent auf Papier. Im Schnitt waren es 47 Eingangsrechnungen im Monat. Die Studie wurde von einem Bündnis aus Mittelstandsverband und dem Zahlungsanbieter Visa beauftragt. Der Handwerksverband ZDH fand Anfang 2026 bei rund zwei Dritteln der Betriebe Probleme beim Empfang von E-Rechnungen.
Was eine Eingangsrechnung kostet, hat niemand unabhängig gemessen. Die Zahlen im Netz reichen von etwa 2 bis fast 28 Euro und stammen fast alle von Softwareanbietern. Rechnen Sie lieber selbst:
Rechnungen im Monat × Minuten je Rechnung ÷ 60 × Stundensatz
Zählen Sie dafür zwei bis vier Wochen lang mit, auch die Rückfragen. Ein Beispiel: 100 Rechnungen mit je 10 Minuten sind rund 17 Stunden im Monat.
So läuft der automatische Rechnungseingang
- Eingang an einer Stelle. Alle Rechnungen kommen an eine feste Adresse oder über eine Plattform, etwa die E-Rechnungsplattform von DATEV oder das Netzwerk Peppol. Papier wird beim Eingang gescannt.
- Lesen. Eine E-Rechnung braucht keine KI: Das XML wird direkt gelesen und mit einem Prüfprogramm kontrolliert. Den Prüfbericht bewahren Sie auf. PDFs und Scans liest eine Texterkennung, eine KI ordnet die Angaben. Bei ZUGFeRD-Rechnungen mit PDF und XML zählt immer das XML.
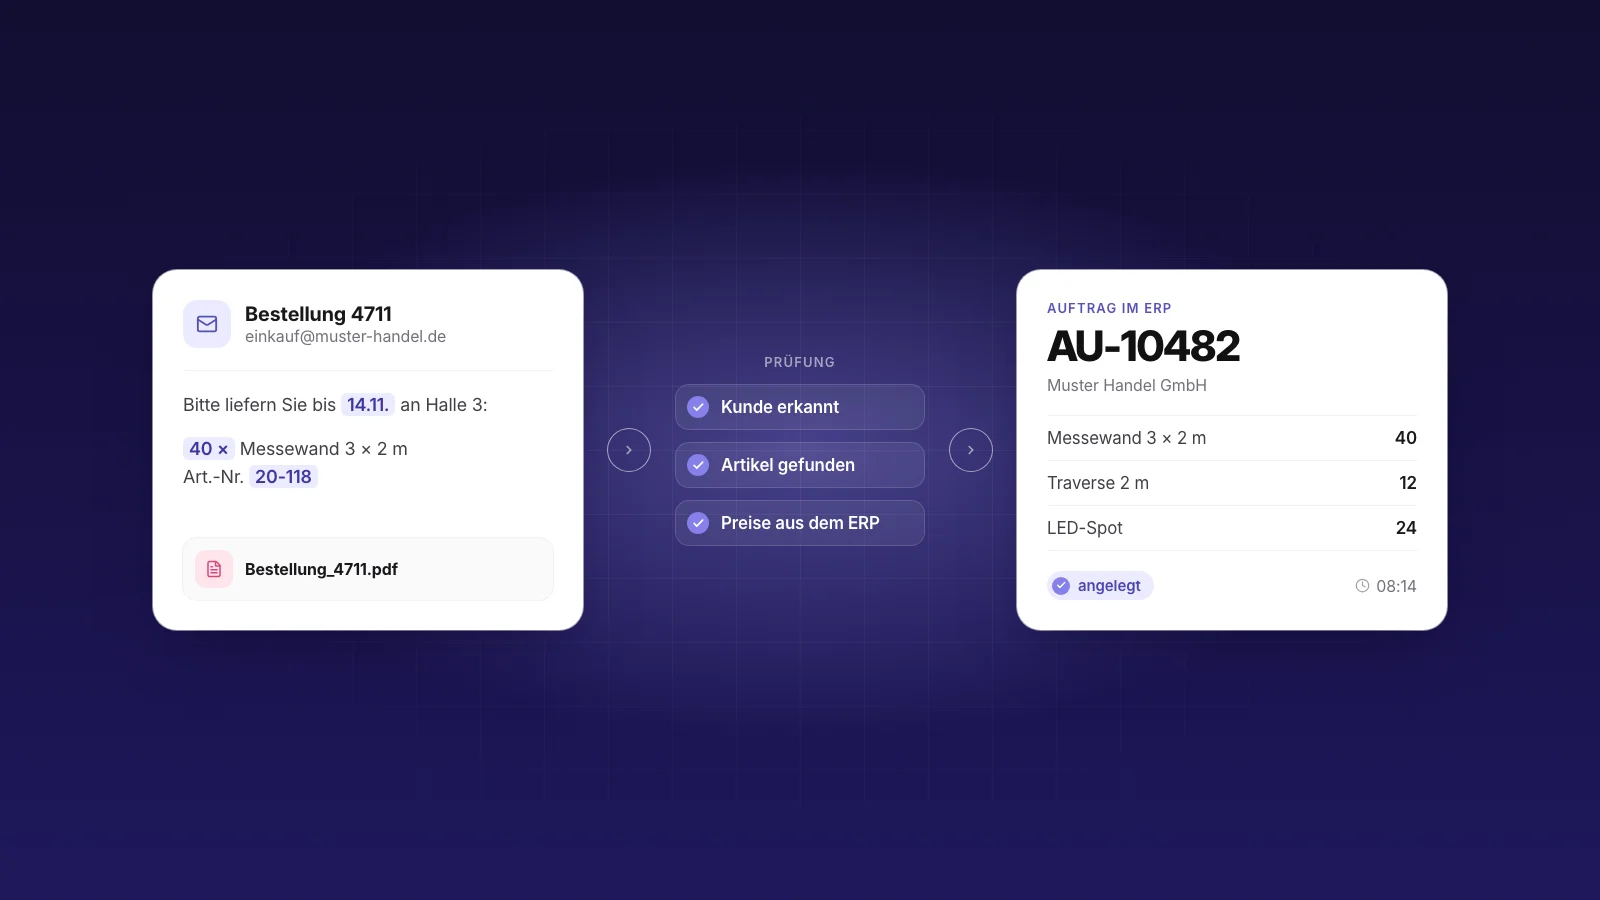
- Prüfen. Der Lieferant wird über Umsatzsteuer-ID und Lieferantennummer aus Ihren Stammdaten erkannt. Das System prüft die Pflichtangaben nach § 14 Umsatzsteuergesetz, rechnet nach und erkennt doppelte Rechnungen an Lieferant und Rechnungsnummer.
- Abgleichen. Gibt es die Bestellung? Passen Menge und Preis zum Wareneingang? Diesen Abgleich nennt das Finanzministerium ausdrücklich als Weg, die Echtheit einer Rechnung zu sichern. Eine Grenze gibt es: Die E-Rechnung kennt heute nur eine Bestellnummer je Rechnung. Sammelrechnungen über mehrere Bestellungen gehen deshalb an einen Menschen, bis die nächste Version der XRechnung voraussichtlich im Frühjahr 2027 kommt.
- Freigeben. Feste Regeln entscheiden, wer freigibt: bis zu einem Betrag die Fachabteilung, darüber zusätzlich die Geschäftsführung. Passt alles zur Bestellung, kann die Freigabe automatisch erfolgen.
- Buchen, zahlen, archivieren. Die Rechnung geht mit Kontierungsvorschlag an DATEV oder ins ERP, die Zahlung wird mit Skonto vorgeschlagen. Archiviert wird das Original, bei E-Rechnungen das XML, acht Jahre lang.
Die gefährlichste Rechnung hat eine neue Bankverbindung
DATEV berichtet von Fällen, in denen Täter ZUGFeRD-Rechnungen per E-Mail abgefangen und die Bankverbindung im PDF geändert haben. Wer nach dem XML bezahlt hätte, wäre nicht betroffen gewesen. Auch das XML lässt sich fälschen, nur schwerer. Das Landeskriminalamt Niedersachsen warnte 2026 vor der Masche „Unsere IBAN hat sich geändert“. Die Polizei Köln beschreibt das typische Muster: Täter wissen von einer Rechnung, die per E-Mail kommt. Kurz darauf schicken sie eine fast gleiche Mail mit neuer Kontonummer. Die Stadt Dülmen überwies 2025 auf eine gefälschte Rechnung mit manipulierten Bankdaten rund 400.000 Euro an Betrüger. In den USA zählte das FBI für 2025 rund 3 Milliarden Dollar Schaden durch solchen E-Mail-Betrug gegen Unternehmen.
Deshalb gilt in jedem Ablauf, den wir bauen:
- Bankdaten kommen aus den Stammdaten, nicht aus der Rechnung. Weicht die IBAN ab, stoppt die Rechnung und geht an einen Menschen.
- Neue Bankdaten nur nach Rückruf unter der Nummer, die Sie schon kennen, nicht unter der aus der E-Mail. So empfiehlt es auch die Polizei.
- Vier Augen bei ungewöhnlichen Zahlungen.
Seit dem 9. Oktober 2025 prüft außerdem jede Bank bei Euro-Überweisungen, ob Name und IBAN zusammenpassen. Das hilft, schützt aber nicht, wenn das Betrugskonto auf einen passenden Namen läuft. Für Sammelüberweisungen können Firmen diese Prüfung teils abwählen. Fragen Sie Ihre Bank, bevor Sie das tun.
Wo KI hilft und wo nicht
Unsere Faustformel lautet: KI liest, Regeln prüfen, Menschen entscheiden die Grenzfälle.
Bei PDFs mit wechselndem Aufbau ist KI eine echte Hilfe. Wie genau sie deutsche Eingangsrechnungen liest, hat aber noch niemand unabhängig gemessen. Die Prozentzahlen in Werbetexten stammen aus kleinen Tests oder von Anbietern selbst. Bekannt ist: Je mehr Felder abgefragt werden und je länger die Positionsliste, desto mehr Fehler. Testen Sie deshalb mit 50 bis 100 eigenen Rechnungen aus den letzten Monaten, bevor etwas gebucht wird.
Dazu kommt ein Sicherheitsrisiko. In einem Dokument kann versteckter Text stehen, etwa in weißer Schrift, der eine KI zu etwas anderem verleiten soll. Das BSI hat dazu im September 2026 eine eigene Empfehlung veröffentlicht und schreibt, dass keine Maßnahme dieses Risiko vollständig beseitigt. Die KI bekommt in unseren Abläufen deshalb keine Rechte zum Zahlen oder Ändern von Stammdaten. Sie liest. Entscheiden tun Regeln und Menschen.
Aus unserer eigenen Buchhaltung
Wir verarbeiten unsere eigenen Eingangsbelege genau so. Eine KI liest jede Rechnung und sucht die passende Zahlung im Kontoauszug unserer Bank. Bei Rechnungen in Fremdwährung nimmt sie den echten Kurs aus dem Bankexport, nicht einen geschätzten. Vor jeder Buchung steht eine Prüfliste mit Lieferant, Datum, Betrag, Konto und allen Zweifeln. Gebucht wird erst nach Freigabe durch einen Menschen.
Die wichtigste Lehre: Ein falsch angelegter Beleg ist später mühsam zu korrigieren. Die Prüfung vor der Buchung spart mehr Zeit als jede Korrektur danach.
Welche Wege es gibt
- DATEV. Über die E-Rechnungsplattform kommen E-Rechnungen kostenlos an und landen in DATEV Unternehmen online. Dort lassen sich Belege und Zahlungsvorschläge freigeben.
- Buchhaltungsprogramme wie sevDesk oder Lexware Office lesen E-Rechnungen ein und schlagen Buchungen vor. Wie weit Freigaben dort gehen, hängt vom Programm und Tarif ab.
- ERP-Systeme wie Business Central, weclapp oder work4all lesen XRechnung und ZUGFeRD ein. Business Central verknüpft die Rechnung laut Microsoft automatisch mit der Bestellung, wenn die Bestellnummer stimmt.
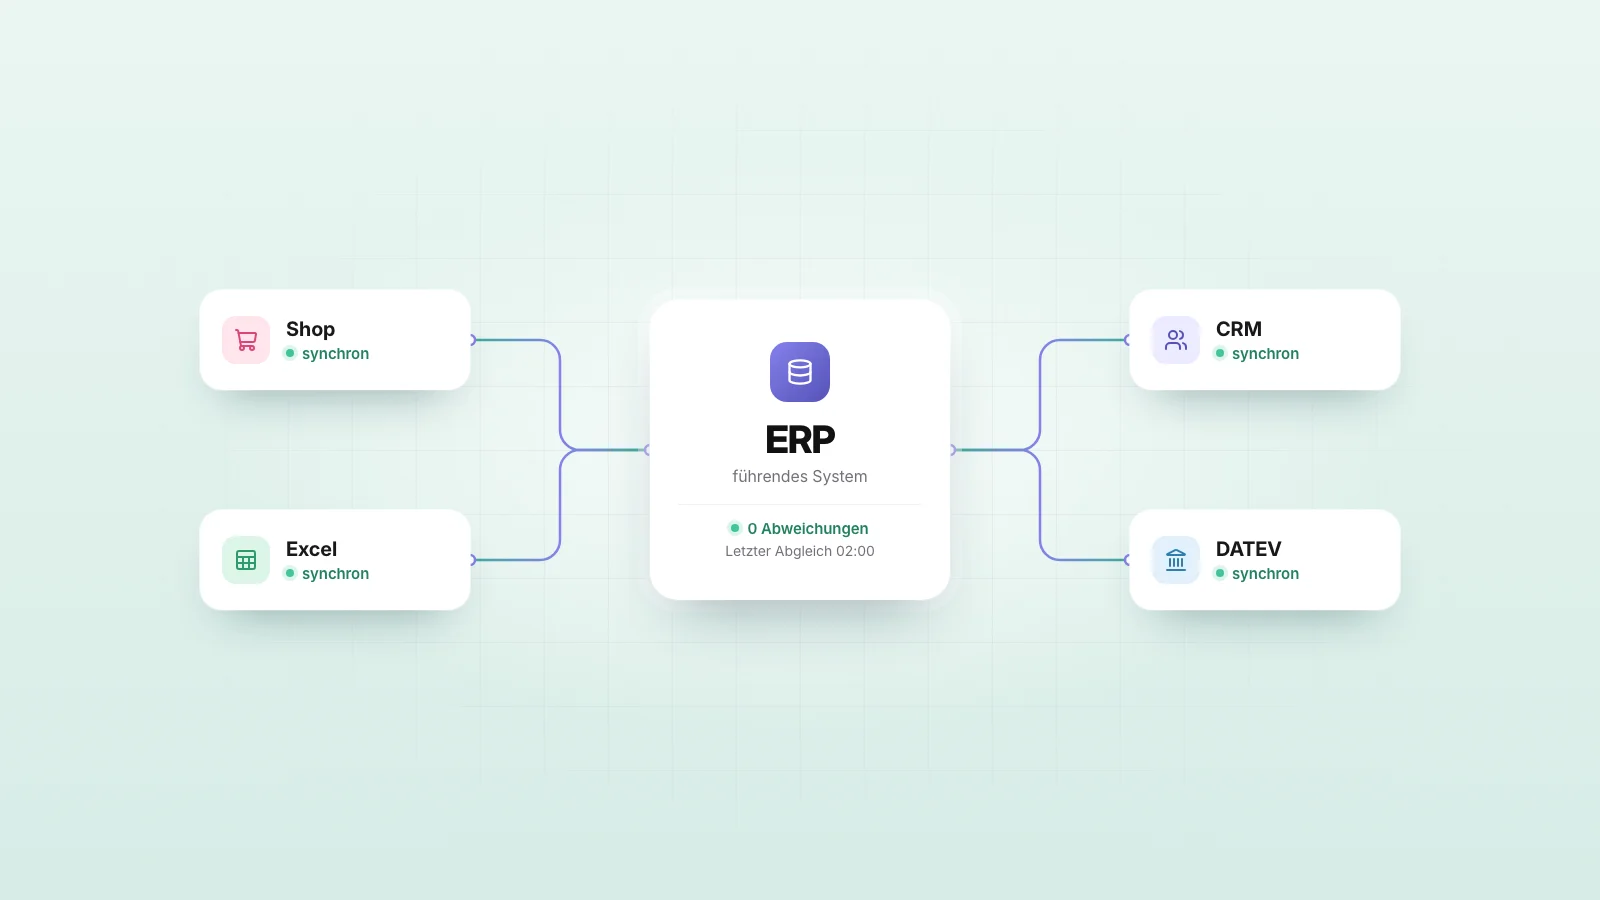
- Individuelle Automatisierung um DATEV und ERP herum. Das ist der Weg, den wir gehen. Er lohnt sich, wenn Rechnungen über mehrere Systeme laufen, eigene Freigaberegeln gelten oder viele Sonderfälle auftreten.
Woran Einführungen scheitern
- Stammdaten. Fehlen Umsatzsteuer-ID, IBAN oder Lieferantennummer, muss das System raten. Räumen Sie die Lieferantenliste vorher auf.
- Uneinheitliche E-Rechnungen. Lieferanten befüllen Felder unterschiedlich. Planen Sie für die ersten Wochen Zeit für Rückfragen ein.
- Gutschriften und Korrekturen. Welche Korrektur mit welchem Rechnungstyp kommt, ist technisch noch nicht einheitlich festgelegt. Solche Fälle gehören vorerst zum Menschen.
- Zu viel auf einmal. Fangen Sie mit E-Rechnungen und wiederkehrenden Lieferanten an. PDFs und Sonderfälle kommen danach.
Was Sie messen sollten
- Zeit vom Eingang bis zur Buchung und bis zur Zahlung
- Anteil der Rechnungen, die ohne Handgriff durchlaufen
- Genutzte Skonti im Verhältnis zu den angebotenen
- Rückfragen, Rückweisungen und doppelte Rechnungen
- Korrekturbuchungen nach der Freigabe
Wie viel Skonto Betriebe wegen langsamer Freigaben verlieren, hat übrigens niemand unabhängig untersucht. Ihre eigene Zahl ist deshalb die beste.
Förderung
- KfW-Förderkredit Digitalisierung. Die zweite Stufe nennt ausdrücklich ERP-Systeme und digitale Abläufe mit externen Geschäftspartnern. Dazu gibt es einen Zuschuss von 3 Prozent des Kredits.
- NRW.BANK.Invest Zukunft. Ein Förderkredit für Unternehmenssoftware. Bei Krediten bis 1 Million Euro erlässt die NRW.BANK kleinen Unternehmen 20 Prozent der Rückzahlung, mittleren 10 Prozent.
- BAFA-Beratungsförderung. Sie wurde bis Ende 2028 verlängert. Ab Januar 2027 läuft der Antrag nur noch über ELSTER oder die BundID.
Nicht passend: Das NRW-Programm „MID-Digitale Prozesse“ ist für 2026 bereits ausgeschöpft und schließt Vorhaben, die nur die E-Rechnung umsetzen, ausdrücklich aus. Bei allen Programmen gilt: erst der Antrag, dann der Auftrag.
Fazit
Der Rechnungseingang lässt sich heute weitgehend automatisieren. E-Rechnungen brauchen dafür nicht einmal KI, PDFs schon. Entscheidend sind drei Dinge: der Abgleich mit Bestellung und Wareneingang, klare Freigaberegeln und Bankdaten, die nie ungeprüft aus einer Rechnung übernommen werden. Wer jetzt damit beginnt, hat zum Jahreswechsel weniger Stapel und mehr Sicherheit.
Stand: 9. November 2026. Dieser Artikel ersetzt keine Steuer- oder Rechtsberatung.
Quellen
- § 14 UStG (Pflichtangaben) und § 27 UStG (Übergangsregeln)
- Bundesfinanzministerium: Fragen und Antworten zur E-Rechnung (Stand 29. Oktober 2026)
- BMF-Schreiben zur E-Rechnung vom 15. Oktober 2025
- IHK Osnabrück: BMF veröffentlicht weitere Klarstellungen zur E-Rechnung (BMF-Schreiben vom 15. Oktober 2026)
- Bundesrat: Jahressteuergesetz 2026, Drucksache 447/26 (August 2026)
- BMF: Zweite Änderung der GoBD vom 14. Juli 2025
- KoSIT: Vorversion XRechnung 4.0 (September 2026)
- IW Consult: Wenn sich Digitalisierung rechnet (November 2025)
- ZDH: Umfrageergebnisse zur E-Rechnung (Mai 2026)
- DATEV: Bei der E-Rechnung wachsam sein
- IHK Hannover: LKA warnt vor Rechnungsmissbrauch (April 2026)
- Polizei Köln: Warnung „Man in the Middle“
- Münsterland aktuell: E-Mail-Betrug kostet Stadt Dülmen 400.000 Euro (März 2025)
- FBI: Internet Crime Report 2025
- Polizei-Beratung: CEO-Fraud
- BaFin: Empfängerüberprüfung bei Überweisungen
- BSI: Basisschutz gegen indirekte Prompt Injections (September 2026)
- ExtractBench: Benchmark zur Datenextraktion mit KI (Februar 2026) und Folgestudie zu langen Dokumenten (Juli 2026), beide aus dem Umfeld von KI-Anbietern
- DATEV E-Rechnungsplattform
- Microsoft Learn: E-Rechnung in Business Central für Deutschland
- KfW: ERP-Förderkredit Digitalisierung, Konditionen
- NRW.BANK: NRW.BANK.Invest Zukunft
- BAFA: Förderung von Unternehmensberatungen für KMU
- NRW.BANK: MID-Digitale Prozesse