E-Rechnung im ERP: Was KMU bis 2027 wissen müssen
Seit 2025 muss jedes Unternehmen E-Rechnungen empfangen können. Ab 2027 beginnt die Pflicht zum Versand. Wir zeigen, was gilt, wo es in der Praxis hakt und wie die E-Rechnung ohne Abtippen durch Ihr ERP läuft.
· 6 Min. Lesezeit · Burak Dönmezer
Die E-Rechnung ist kein Zukunftsthema mehr. Seit dem 1. Januar 2025 muss jedes Unternehmen in Deutschland E-Rechnungen empfangen können. Ab dem 1. Januar 2027 müssen die ersten Unternehmen sie auch selbst ausstellen.
Viele Betriebe haben bisher nur das Nötigste getan: Ein Postfach ist da, die XML-Datei wird geöffnet, abgelesen und von Hand gebucht. Das erfüllt die Pflicht. Entlastung bringt es nicht. Dieser Artikel zeigt, was gilt, wo es hakt und wie die E-Rechnung sauber durch Ihr ERP läuft.
Was gilt wann
- Seit 1. Januar 2025: Alle Unternehmen im Inland müssen E-Rechnungen empfangen können, auch Kleinunternehmer. Ein E-Mail-Postfach reicht dafür aus. Der Absender braucht Ihre Zustimmung nicht.
- Bis 31. Dezember 2026: Sie dürfen noch Papier- oder PDF-Rechnungen schreiben. Ein PDF braucht die Zustimmung des Empfängers.
- Ab 1. Januar 2027: Wer im Vorjahr mehr als 800.000 Euro Umsatz hatte, muss E-Rechnungen ausstellen. Kleinere Unternehmen haben noch ein Jahr Zeit.
- Ab 1. Januar 2028: Die Pflicht gilt für praktisch alle Unternehmen.
Ausgenommen vom Ausstellen sind unter anderem Kleinbetragsrechnungen bis 250 Euro brutto, Fahrausweise, Kleinunternehmer und Rechnungen an Privatkunden. Empfangen müssen aber alle können.
Achtung beim Jahreswechsel: Die Übergangsregel verlangt, dass die Rechnung bis zum 31. Dezember 2026 verschickt ist. Eine Leistung vom Dezember, die erst im Januar 2027 abgerechnet wird, fällt nach dem Wortlaut nicht mehr darunter. Klären Sie diesen Fall mit Ihrer Steuerberatung.
Wird die Pflicht verschoben? Handwerk und Industrie fordern, die Stufe 2027 auf 2028 zu schieben. Beschlossen ist das nicht. Die Bundesregierung sah im Juli 2026 keinen Bedarf. Planen Sie also mit den Daten oben.
Was eine E-Rechnung ist und was nicht
Eine E-Rechnung ist ein strukturierter Datensatz, den Programme lesen können. Zwei Formate sind in Deutschland üblich:
- XRechnung: eine reine XML-Datei. Menschen brauchen zum Lesen ein Anzeigeprogramm.
- ZUGFeRD: ein PDF mit eingebetteter XML-Datei. Menschen sehen das PDF, Programme lesen das XML. Es zählt ab Version 2.0.1 in den Profilen BASIC, EN 16931, EXTENDED und XRECHNUNG. Die Profile MINIMUM und BASIC-WL reichen nicht.
Ein einfaches PDF ist seit 2025 keine E-Rechnung mehr. Bei ZUGFeRD gilt: Alle Pflichtangaben müssen im XML stehen. Weichen PDF und XML voneinander ab, zählen die Daten im XML.
Was Sie beim Empfang schon heute tun müssen
- Empfang ermöglichen. Legen Sie eine feste Adresse fest, an die alle Lieferanten E-Rechnungen schicken. So landen sie nicht verstreut in persönlichen Postfächern.
- Prüfen. Ein Prüfprogramm (Validator) zeigt, ob das Format stimmt. Ob Preis, Menge und Steuersatz stimmen, bleibt Ihre Aufgabe. Auch eine technisch einwandfreie Rechnung kann inhaltlich falsch sein. Bewahren Sie den Prüfbericht auf.
- Im Original aufbewahren. Rechnungen müssen acht Jahre aufbewahrt werden. Seit Juli 2025 gilt ausdrücklich: Archiviert wird das XML im empfangenen Format. Das PDF eines ZUGFeRD-Dokuments brauchen Sie nur, wenn es zusätzliche steuerlich wichtige Angaben enthält. Ein Umwandeln in ein Bildformat darf das XML nicht ersetzen.
- Lesbar machen. Das Finanzamt muss die Rechnung maschinell auswerten können. Zum Ansehen genügt ein Anzeigeprogramm, etwa der kostenlose Viewer der Finanzverwaltung.
Ab dem Pflichtbeginn hängt auch die Vorsteuer daran: Wer eine E-Rechnung hätte bekommen müssen und eine andere Rechnung erhält, riskiert Ärger beim Vorsteuerabzug. Die Finanzverwaltung lässt hier zwar Spielraum, die Wirtschaftsverbände halten die Lage aber nicht für rechtssicher. Auch das gehört auf die Liste für Ihre Steuerberatung.
Wo es in der Praxis hakt
Die Zahlen zeigen, dass viele Betriebe noch am Anfang stehen. In einer Befragung von IW Consult aus dem Jahr 2025 kamen nur rund 20 Prozent der Eingangsrechnungen von KMU als E-Rechnung an, 55 Prozent als PDF und 26 Prozent auf Papier. In einer Umfrage des Handwerks Anfang 2026 empfand rund die Hälfte der Betriebe den Empfang von E-Rechnungen als aufwendiger als vorher mit PDF. Nur rund ein Drittel archivierte sie vorschriftsmäßig.
Die häufigsten Gründe:
- Die XML-Datei landet im Postfach. Jemand öffnet sie in einem Anzeigeprogramm und tippt die Werte ab. Damit ist die E-Rechnung aufwendiger als ein PDF.
- Lieferanten befüllen die Felder unterschiedlich. Verschiedene Prüfprogramme kommen zu verschiedenen Ergebnissen.
- PDF und XML einer ZUGFeRD-Rechnung passen nicht zusammen.
- Die Bestellnummer fehlt. Dann muss jemand suchen, zu welchem Vorgang die Rechnung gehört.
Kurz gesagt: Die Pflicht ist erfüllt, der Nutzen bleibt liegen. Dabei ist die E-Rechnung eigentlich ideal für die Automatisierung, denn die Daten liegen schon sauber strukturiert vor.
So läuft die E-Rechnung durch Ihr ERP
Eine gute Lösung braucht für die E-Rechnung keine künstliche Intelligenz. Die Daten müssen nicht erraten werden, sie stehen im XML. Feste Regeln reichen und arbeiten verlässlich.
- Eingang an einer Stelle. Alle E-Rechnungen kommen in einem Postfach oder über eine Plattform an, zum Beispiel über die E-Rechnungsplattform von DATEV oder über das Netzwerk Peppol.
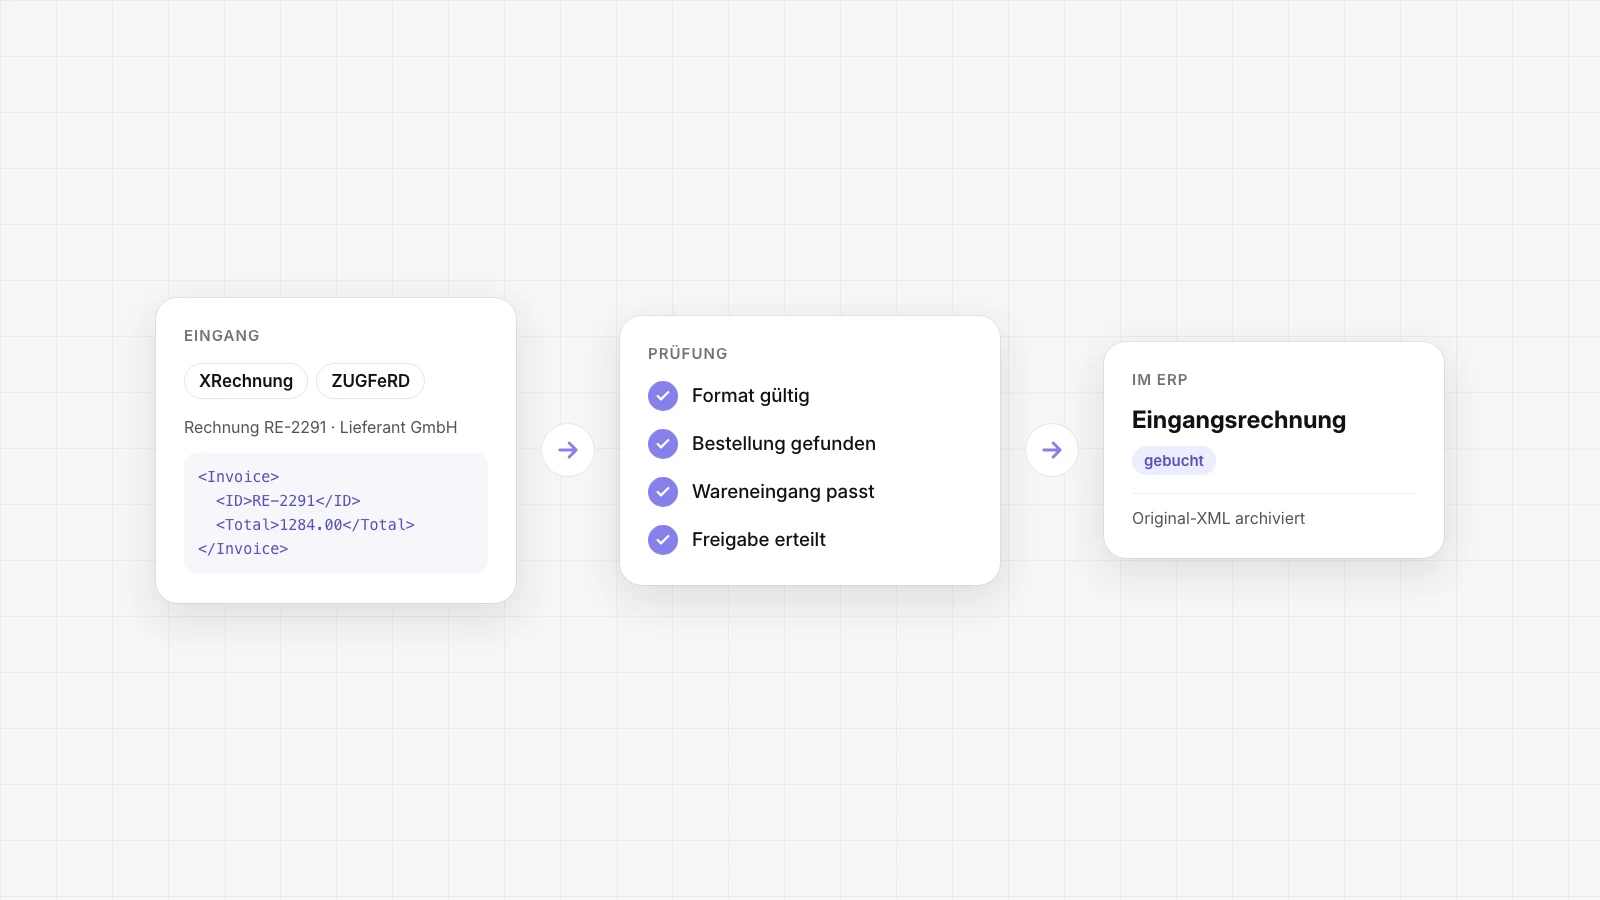
- Auslesen. Das XML wird automatisch gelesen. Lieferant, Rechnungsnummer, Positionen, Beträge und Bestellnummer stehen sofort im System. Niemand tippt ab.
- Prüfen und abgleichen. Zuerst das Format, dann der Inhalt: Gibt es die Bestellung? Passen Mengen und Preise zum Wareneingang? Dieser Abgleich von Bestellung, Lieferung und Rechnung ist keine Pflicht, aber die beste Absicherung.
- Unklares ans Team. Weicht ein Preis ab oder fehlt die Bestellnummer, rät das System nicht. Die Rechnung geht mit einer Notiz an die zuständige Person.
- Freigeben und buchen. Passt alles, wird die Rechnung im ERP freigegeben und gebucht oder über die Schnittstelle an DATEV übergeben.
- Archivieren. Das Original-XML und der Prüfbericht werden vorschriftsmäßig abgelegt.
Für den Versand ab 2027 gilt der umgekehrte Weg: Ihr ERP erzeugt die Rechnung als XRechnung oder ZUGFeRD und prüft sie, bevor sie rausgeht. So bekommen Ihre Kunden keine Rechnung, die deren System ablehnt.
Ein Blick nach vorn: Die nächste Version der XRechnung (4.0) erscheint voraussichtlich im Frühjahr 2027. Sie erlaubt zum Beispiel mehrere Bestellungen auf einer Rechnung. Wer jetzt automatisiert, sollte darauf achten, dass die Lösung solche Änderungen mitmacht.
Checkliste bis Ende 2026
- Gibt es eine feste Adresse für alle E-Rechnungen?
- Werden XRechnung und ZUGFeRD automatisch ausgelesen, ohne Abtippen?
- Wird das Original-XML acht Jahre vorschriftsmäßig archiviert?
- Kann Ihr ERP E-Rechnungen erzeugen und vor dem Versand prüfen?
- Lag Ihr Umsatz 2026 über 800.000 Euro? Dann gilt die Pflicht für Sie schon ab dem 1. Januar 2027.
- Ist Ihre Verfahrensdokumentation auf dem neuen Stand?
- Sind der Jahreswechsel und der Vorsteuerabzug mit Ihrer Steuerberatung geklärt?
Fazit
Die E-Rechnung ist zuerst eine Pflicht. Richtig umgesetzt ist sie aber vor allem eine Chance: Rechnungen kommen als fertige Daten an und können ohne Abtippen geprüft, gebucht und archiviert werden. Je früher das läuft, desto entspannter wird der Jahreswechsel 2027.
Stand: 12. Oktober 2026. Dieser Artikel ersetzt keine Steuer- oder Rechtsberatung.
Quellen
- § 14 UStG (Ausstellung von Rechnungen) und § 27 UStG (Übergangsregeln)
- Bundesfinanzministerium: Fragen und Antworten zur E-Rechnung (Stand März 2026)
- BMF-Schreiben zur E-Rechnung vom 15. Oktober 2025
- BMF: Zweite Änderung der GoBD vom 14. Juli 2025
- FeRD: Fragen und Antworten zu ZUGFeRD
- KoSIT: Vorversion XRechnung 4.0 (September 2026)
- IW Consult: Wenn sich Digitalisierung rechnet (November 2025)
- ZDH: Umfrageergebnisse zur E-Rechnung (2026)
- BDI: Probleme mit der E-Rechnung trotz Ausstellungspflicht ab dem 1. Januar 2027 (Juli 2026)
- Deutscher Bundestag, Drucksache 21/7311 (Juli 2026)
- DATEV E-Rechnungsplattform